엔터주 ‘빅4’ 혹한기… 부진 탈출 언제쯤?
||2024.08.19
||2024.08.19
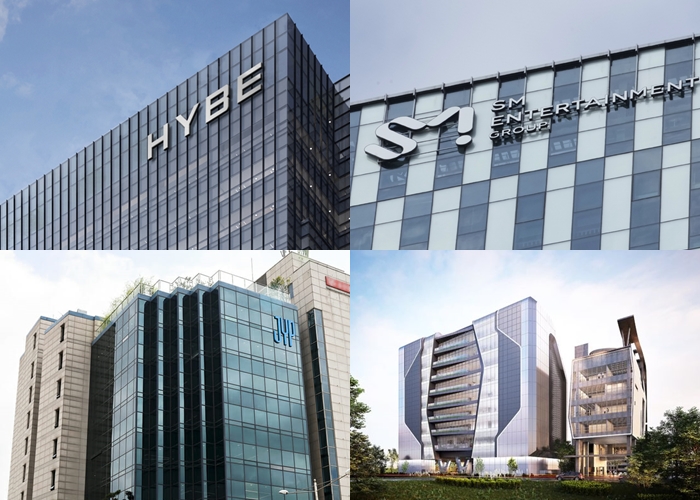
시사위크=이미정 기자 국내 엔터사 빅4 종목이 주식시장에서 고전을 이어가고 있다. 올해 시장의 기대치를 밑도는 실적을 낸 영향으로 풀이된다. 여기에 시가총액 업계 1위인 하이브를 중심으로 수개월째 각종 잡음이 이어진 것도 엔터사의 투자심리에 부정적인 영향을 주고 있는 것으로 평가됐다.
◇ 시총 1위 하이브 주가 하락세… 내부 잡음 지속
19일 유가증권시장에서 하이브는 16만8,400원에 장을 마쳤다. 전 거래일 대비 1.20% 오른 수준이지만 최근 몇 달 새 이어진 주가 하락세를 감안하면 신통치 못한 상황이다.
하이브의 주가는 지난 4월 22일을 기점으로 하락세를 이어왔다. 이날 주가 대비 최근 주가는 30%가량 하락한 상황이다. 4월 중순께만 해도 9조원을 넘어섰던 시가총액은 최근 7조원 초반 수준으로 쪼그라들었다.
하이브의 주가는 지난 4월 민희진 어도어 대표와의 갈등을 시작으로 각종 잡음이 이어지면서 추락하기 시작했다. 민 대표의 갈등이 봉합되지 않은 가운데 최근엔 BTS 멤버 슈가의 전동스쿠터 음주운전 적발, 오너인 방시혁 의장의 사생활 이슈까지 겹치면서 투자심리를 악화시킨 것으로 풀이됐다.
시장 기대치를 밑도는 어닝쇼크 실적을 낸 것도 투자심리에 영향을 준 것으로 보인다. 하이브의 2분기 연결기준 영업이익은 509억원으로 전년 동기 대비 37.4% 감소했다. 매출액은 6,405억원으로 전년 동기 대비 3.1% 증가했지만 영업이익은 크게 뒷걸음질쳤다. 2분기 영업이익은 시장 예상치(680억원)를 25% 하회했다. 실적 부진 배경으론 게임 퍼블리싱 관련 비용 포함, 기타 신사업 관련 비용이 발생한 영향으로 풀이됐다.
시장에선 저연차 아티스트들의 가파른 성장과 고연차 아티스트들의 이익 기여가 여전한 만큼 성장 가능성을 높게 보고 있다. 다만 내부의 각종 잡음 등은 투자심리 개선에 부담을 주는 변수로 작용할 전망이다.
나머지 대형 엔터주인 SM, JYP, YG의 주가 사정도 좋지 못하다. 19일 종가 기준 SM엔터의 주가(6만5,200원)는 지난 5월 27일 장중 고점(10만700원) 대비 35% 가량 하락했다. 이달 5일엔 6만3,100원 선까지 떨어지며 52주 최저가 기록을 쓰기도 했다.
JYP엔터 주가는 지난해 7월 25일 장중 14만6,600원까지 오르며 고점을 찍은 뒤 최근 1년간 하락세를 이어오고 있다. 올해 초 대비 주가는 반토막이 난 상황이다. 지난 1월 8일 고점(10만6,000원) 대비 최근 주가(19일 종가 5만900원)는 52% 가량 급감했다.
YG엔터도 주가도 지난해 5월 말 장중 9만7,000원을 기록하며 고점을 찍고 내림세를 보여왔다. 최근 주가는 3만원대 중반선을 오가고 있다. 지난해 12월 초 고점 대비 하락폭은 45%에 달한다.
이들 엔터사는 1분기에 이어 2분기에도 시장의 기대치를 밑도는 저조한 실적을 냈다. 우선 JYP엔터의 2분기 매출은 957억원으로 전년보다 37% 줄고 영업이익은 93억원으로 80% 급감한 것으로 집계됐다. 주요 아티스트 활동 부재와 마진율 저하가 부진 배경으로 언급됐다.
◇ SM·JYP·YG엔터, 줄줄이 어닝쇼크에 털썩
JYP엔터의 2분기 영업이익은 증권가 예상치(216억원)를 크게 밑도는 규모다. 이에 증권가에선 JYP엔터의 2분기 실적 발표 후 목표주가를 줄줄이 낮추기도 했다. 현대차증권은 14일 리포트를 통해 “연말까지 프로젝트C, LOUD 등 2팀의 신인 데뷔가 예정돼 있어 활동량이 감소하는 현재 추세대로라 하반기도 감익을 탈피하기는 어려울 것으로 예상된다”고 JYP엔터의 목표주가를 8만원에서 7만원으로 낮췄다.
SM엔터의 경우 매출은 전년보다 6% 증가한 2,539억원을 기록한 반면 영업이익은 31% 감소한 247억원에 그쳤다. 이는 콘텐츠 제작비용 증가, 일부 자회사 영업손실, 일부 음원 매출 3분기로의 정산 지연 등이 복합적으로 작용한 결과로 풀이됐다.
YG엔터의 2분기 실적은 빅4 중 가장 부진했다. YG엔터는 2분기 매출 900억원, 영업손실 109억원을 기록했다. 매출액은 전년 동기 대비 43.1% 급감하고 영업이익은 적자로 돌아섰다. YG엔터의 부진한 실적 배경으로는 블랙핑크 등 대형 아티스트 활동 공백과 저연차 아티스트에 대한 투자성 경비 지출 등이 주요 배경으로 거론된다.
증권가에선 고강도 비용 조정을 단행하지 않으면 당분간 수익성 개선이 쉽지 않을 것으로 내다봤다. 현대차증권은 12일 리포트를 통해 YG엔터의 목표주가를 4만4,000원에서 3만9,000원으로 낮추면서 이 같은 분석을 내놨다.
김현용 현대차증권 연구원은 “매출 급감은 2분기 공연 모객수가 전년 동기 대비 75% 감소했던 부분에서 예견됐으나, 구조적으로 분기 300억 수준으로 늘어난 판관비 커버가 예상보다 부진하며 100억대 적자를 보였던 것으로 판단된다”며 “고강도 비용 조정 과정이 없다면 현행 매출 레벨에서는 적자를 벗어나기 힘들 것”이라고 예상했다.
이어 “경쟁사들과 견줄만한 수준의 실적이 나오기 위해서는 블랙핑크 완전체 활동만이 유일한 조건이라 판단된다”며 “특히 올해 3분기까지는 전년도 역기저 영향으로 실적 역신장세 유지가 확실시된다”고 덧붙였다.
증권가에서는 4분기는 돼야 실적 기대감이 살아날 것이라는 전망을 내놨다. 한화투자증권은 19일 리포트를 통해 “8월 중순 시점의 4개사 합산 2024년 영업이익 컨센서스는 4,945억원으로, 전년 대비 25% 감소한 수치”라며 “2021년부터 2023년까지 지속해서 30%를 훌쩍 넘는 전년 비 이익 성장을 이뤄왔던 것과 대비된다”고 분석했다.
이어 “올림픽이라는 글로벌 빅 이벤트 탓에 3분기에는 2분기만큼 활동이 많지 않았던 점을 고려하면 3분기 실적까지도 기대감을 크게 갖지 않는 편이 좋을 듯하다”며 “하지만 4분기부터는 2분기 컴백한 아티스트들의 재차 앨범 컴백에 더불어 글로벌 투어 및 MD 매출액도 대거 붙어주며 실적에 대한 기대감이 되살아날 수 있을 것으로 보인다”고 덧붙였다.
