"두산에너빌리티 주주들 날벼락 맞나" 주가 3만원까지 거론되는 이유
||2026.10.31
||2026.10.31
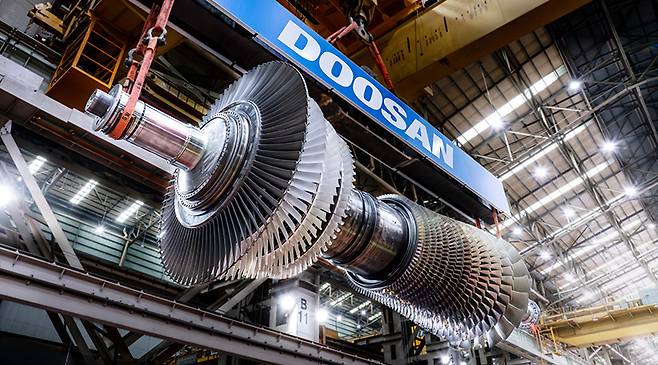
두산에너빌리티 주가가 체코 원전 악재 영향으로 장중 5만 원대까지 급락하는 매물 폭탄을 맞았다.
원전 르네상스 기대감으로 치솟았던 주가가 고점 대비 크게 밀리며 투자자들의 불안감이 증폭됐다.
차트상 주요 이동평균선마저 무너지자 하단지지선 확인을 둘러싼 공방이 더욱 격화되는 양상이다.
주가 하락의 직접적인 원인은 한국수력원자력의 체코 두코바니 원전 시공계약 협상 종료 통보다.
공사비와 계약 조건을 둘러싼 이견을 좁히지 못하면서 시공 컨소시엄 협상이 최종 무산됐다.
하지만 원자로와 터빈발전기를 공급하는 주기기 계약은 정상적으로 유지된다는 공시가 나왔다.
실적 측면에서는 원자력과 가스터빈 사업의 선전으로 뚜렷한 수익성 개선 흐름을 입증했다.
연결 기준 3분기 매출은 4조 4,494억 원, 영업이익은 2,612억 원으로 전년 동기 대비 90.6% 급증했다.
수주잔고 역시 26조 원 이상을 유지하며 핵심 기자재 제조 분야의 견조한 이익 체력을 보여줬다.
증권가에서는 원전 수주 불확실성이 불거졌으나 과도한 공포감에 휩쓸릴 필요는 없다고 분석했다.
주요 증권사는 목표주가를 일부 하향 조정하면서도 매수 의견과 성장 잠재력은 그대로 유지했다.
미국 테라파워 및 뉴스케일파워와의 소형모듈원자로 계약 등 차세대 원전 사업도 순항 중이다.
체코 원전 시공 협상 결렬은 단기적 수급 충격을 주었으나 주기기 공급권 유지로 실질적 타격은 제한적이다.
3분기 영업이익이 90% 이상 급증한 상황에서 단순 수주 노이즈에 과도하게 흔들릴 이유는 없다.
주주들은 시공 재입찰 향방과 차세대 원전 수주가 실적에 반영되는 속도를 신중히 점검해야 한다.
